
Наскоро попаднах на интересна публикация в Linkedin за предсрочно погасяване на жилищен кредит. Основната теза на авторката е, че ако се спестява редовно някаква сума всеки месец и се инвестира при 6-7% годишна доходност, така ще се натрупа капитал, с който да се направи предсрочно погасяване на кредит още в средата на договорения срок. Много елегантно, почти ненатрапчиво тя споменава спестовно-инвестиционната застраховка „Живот“ като инструмент, с който работи ежедневно (аз го разбирам – продава го ежедневно).
Принципно съм съгласен и подкрепям тезата за спестяване, натрупване на капитал и предсрочно погасяване на кредити. Но мен подобни маркетингови материали, маскирани като финансова просвета, много ме дразнят. Използването на такива статии често цели не толкова да образова читателя, а е по-скоро фуния към продажба на определен продукт (в случая спестовна застраховка Живот).
По-долу ще коментирам няколко червени лампи, които ми светват, когато чета такъв тип статии. Надявам се това да ви е полезно, уважаеми читатели, за да вземате наистина информирани, а не манипулирани финансови решения.
Разбира се, това е блог за Ексел. Затова в края на текста можете да свалите файл-калкулатор, с който да проигравате различни стратегии за предсрочно погасяване на кредит.
Каква е тезата в статията
Цитирам буквално:
„Ако финансираме жилище с ипотека при 3% лихва (около 3.4% ГПР), при кредит от 120 000 евро за 30 години месечната вноска е приблизително 506 евро.
За целия период ще платим около 62 000 евро лихва.
….
Какво показват числата във времето
Остатък по кредита:
- 10 години → ~90 500 €
- 15 години → ~71 000 €
- 20 години → ~45 000 €
- 25 години → ~23 000 €
Да приемем, че стартираме спестовно-инвестиционна програма с доходност 6–7% годишно.
Сценарий 1: 40% от месечната вноска (200 €)
При дисциплинирано заделяне на 200 € месечно, акумулираният капитал може да достигне размер, сравним с остатъка по кредита между 15-тата и 20-тата година.“ (край на цитата)
Нека сега да покажа какво търся в един такъв текст, за да се уверя, че информацията и фактите са представени в него коректно.
Червена лампа 1: Продават ли нещо
В такива текстове търся ключови думи – „застраховка“, „кредит“, „инвестиция“, „програма“, „консултация“, „моите клиенти“ и т.н. Те са ясен сигнал, че тънката идея зад публикацията е да ви насочи към закупуване някакъв финансов продукт.
Това не е непременно лошо. Финансовите продукти имат своето значение и ползи. Но все пак, когато един текст е по същество рекламен материал, аз изострям вниманието си и започвам да търся следващите сигнали.
Хубаво е също така да се види кой е авторът, какво работи. Ако става въпрос за нещо важно – да се провери в интернет, да се намерят други негови материали, а защо не и отзиви от негови клиенти.
Червена лампа 2: Какви са източниците на данни
Конкретната статия започва с изречението „Според официални данни приблизително всеки трети имот в България се купува чрез ипотечен кредит.“
Кои са тези официални данни? Има ли линк към тях?
Ако има – можем да ги видим, за да потвърдим коректно ли са цитирани. Уверявам ви от опит – много хора не умеят да боравят с числа и тълкуват неправилно данни от официални източници. Взимат това, което подкрепя тезата им и го представят като доказателство. Често числа и твърдения се цитират извън контекст. Например ако за източник се посочва проучване, направено в САЩ през 2015г. – сигурни ли сте, че изводите са валидни за България през 2026?
Не бива да се допуска вариантът за откровена манипулация или подправяне на числата.
Изрично подчертавам, че нямам основание да твърдя такива неща за въпросната статия. Правя предупреждение по принцип.
Червена лампа 3: Има ли фактологични грешки
Верни ли са числата в текста
Това е първото, което се стремя да потвърдя. В случая използвах финансовите функции на Excel, за да сравня верни ли са числата за вноската по кредита и остатъчния дълг след 10/15/20/25 години.
С функцията PMT лесно изчислих вноската по кредита ето така:
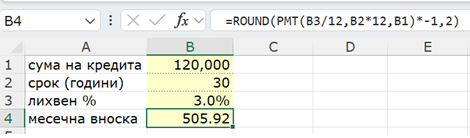
Стойността от 505.92 съвпада с посоченото в статията, което е добре.
За изчисляване на остатъчната главница след определен брой вноски използвах функцията CUMPRINC. Тя изчислява колко точно е главницата, платена по заем между начален период и краен период.
Ето резултатът от проверката на тези числа.
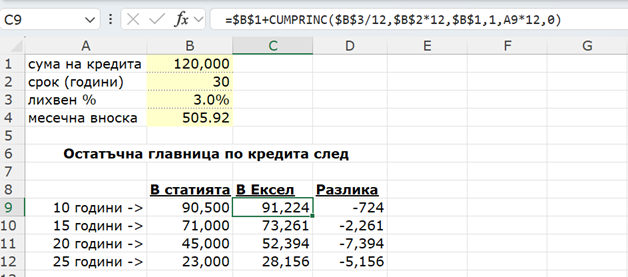
Заб.: и PMT и CUMPRINC връщат резултата като отрицателно число, затова трябва да се внимава как ги използваме в изчисленията.
Както виждате от колоната „Разлика“ – няма нито едно число, което да е дори приблизително близо до изчисленото от Excel.
Ще кажа само, че когато видя едно грешно число започвам да подлагам под съмнение всички други числа и твърдения.
Има ли спестена информация
Невинаги е грешка, но често е точно това, да не се споменават всички факти и подробности. Например – какво означава „доходност 6%“? Това преди или след данъци е? Преди или след такси и комисионни за посредника, банката и платформата?
В случая с инвестиционно-застрахователните продукти – има ли някакви ограничения в ползването на средствата. Например такса при теглене средствата. За предсрочното погасяване на кредит – има ли такса и други ограничения. Това зависи много от условията на банката, но коректно е поне да бъде споменато.
Червена лампа 4: Какви са алтернативите
Много важно е, когато преценявате един или друг финансов продукт да разгледате възможните алтернативи. Въпросната статия дава само една алтернатива за по-бързо предсрочно погасяване на кредит – спестяване и инвестиране при „реалистична доходност“.
В подобни статии, или в доводите на някой финансов съветник, търсете активно какви са алтернативите. Логиката сочи те да бъдат скрити, за да се продаде продуктът, който се рекламира. Но, за да вземете наистина информирано решение – потърсете и оценете и други възможни варианти. Сега дори е много лесно. Просто задайте този въпрос на някой LLM и той ще ви ги подскаже. В конкретния случай имаме поне няколко други варианта на действие, ако целим предсрочно погасяване на кредит:
- Спестяване без инвестиране:
при този вариант елиминирате всякакъв риск от загуба на спестяванията. Не се подлъгвайте по аргумента, че „инфлацията изяжда спестяванията“. Това е вярно от гледна точка на покупателната способност, но ако конкретната ви цел е да натрупате сума за предсрочно погасяване на кредит, важен е номиналният размер на остатъчната главница. Ако след 10 или 15 години ще дължите 70 000 евро съгласно погасителния план, то вие трябва да съберете 70 000 евро. Инфлацията сама по себе си не увеличава тази сума.
- Спестяване и периодично предсрочно погасяване:
например в края на всяка година или през две години погасявате дълга с натрупаната сума. В този случай банките обикновено удържат комисионна за предсрочно погасената сума, но по-важно е, че ускорявате намаляването на главницата.
- Увеличена месечна вноска:
Вместо да заделяте 200 евро допълнително всеки месец, просто плащайте по-голяма вноска и така ще погасите кредита по-бързо. Тази алтернатива обаче не съвпада с идеята за натрупване на допълнителен капитал, който да ни даде свобода на избор и да служи като буфер при непредвидени обстоятелства като повишение на лихвите, временна невъзможност да изплащаме вноските или неочакван разход. И всъщност е спомената в статията, ако трябва да сме честни.
А как да оценим различните варианти?
Аз си поиграх малко в Excel, създадох един финансов модел за предсрочно погасяване на кредит. Той изчислява кога ще бъде погасен предсрочно заемът при спестяване на 200 евро месечно и резултатите са следните:
- без инвестиране -> 249 месеца
- с инвестиране при 6% годишна доходност -> 199 месеца
- с предсрочно погасяване на всеки две години (и 1% такса от банката) -> 229 месеца
С други думи – ако спестяваме и редовно погасяваме предсрочно, ще погасим кредита около 3 години по-бавно от варианта с инвестиция. Но така няма да имаме натрупан капитал.
При спестяване без инвестиране (или, което е по-реалистично с инвестиране в банкови депозити) – ще погасим кредита около 4 години по-бавно.
Кое трябва да изберете, зависи от вашите предпочитания и цели. Но също и от склонността ви към риска. Винаги трябва да отчитате рисковете при вземане на финансови решения.
Което ни води към следващия сигнал,
Червена лампа 5: Споменават ли се рисковете
Много е важно да разберете, че няма инвестиция, която да е абсолютно безрискова. Риск най-просто казано е възможността да загубите част от парите си или дори цялата сума. За риска трябва да знаете две неща.
Първо – такъв винаги съществува. Може да е малък, но съществува. Дори спестяванията в депозит в банка носят риск при фалит на банката да ги загубите. Разбира се, този риск е неимоверно малък, но съществува.
Второ – връзката между риск и доходност е правопропорционална. Колкото по-висока е доходността – толкова по-висок е и рискът. Най-добре ще го разберете така – ако инвестирате едно евро във фиш от лотарията, рискът да си загубите парите е почти 100%. Но за сметка на това доходността от тази инвестиция, ако се реализира е хиляди, дори милиони проценти.
Ето лесен алгоритъм как да оцените риска, свързан с всяка от алтернативите, с няколко лесни въпроса:
Първо: какво може да се обърка?
При инвестиционния продукт това може да е по-ниска от очакваната доходност, такси, които изяждат печалбата, или дори периоди със загуба (понижаване стойността на активите). При предсрочното погасяване рискът е различен – че ще „заключите“ парите си в имота и няма да имате ликвидност при нужда.
Второ: колко вероятно е това да се случи?
Доходност от 6–7% звучи добре на хартия, но не е гарантирана. Може да е постигната в предишните 10-20-30 години, но в конкретния период, в който вие инвестирате – никой не може да ви я обещае. За разлика от това, „доходността“ от предсрочно погасяване е сигурна – тя е равна на лихвата по кредита, която спестявате.
Трето: какъв ще е ефектът върху вас, ако рискът се реализира?
При предсрочното погасяване рискът е минимален — вие намалявате главницата по кредита, а с нея и лихвата, която ще платите. Единственият реален риск тук е ликвидният — веднъж вложени в погасяване, тези пари не са лесно достъпни при спешна нужда.
Но при инвестиране на сумата имате поне два риска: Реализираната доходност да е по-малка от очакваното и при криза стойността на инвестицията да намалее. Особено неприятен е вторият риск. Представете си го така – спестявате и инвестирате с намерението за 15 години да натрупате достатъчно, че да погасите предсрочно. И точно в началото на 15-та година, изведнъж стойността на инвестицията ви се обезцени с 30%.
Четвърто: какви са целите ви?
Ако инвестицията не се представи добре, може да се окаже, че след 10–15 години имате по-малко средства от очакваното и кредитът ви не се е съкратил съществено. Ако обаче сте погасявали предсрочно, ефектът е предвидим – дългът намалява и лихвата също.
Трябва да си отговорите на въпроса: Какво искате да постигнете – по-бързо изплащане на кредита или натрупване на спестяване, с което евентуално да погасите остатъчния дълг?
Двете са много различни и само вие може да прецените коя е вашата цел.
Червена лампа 6: Анализира ли се правилният показател
Когато става дума за финансово-икономически анализ (а анализът на различни варианти за инвестиция е точно такъв) всъщност е много важно да изчисляваме и анализираме правилните показатели.
При инвестициите „срок в месеци“ не е най-правилният показател. Когато става дума за пари, трябва да говорим за пари. Трябва да се запитаме – с колко пари ще разполагаме в някакъв момент в бъдещето, ако вземем едно или друго решение. Именно това е най-важният показател, по който се оценяват всички алтернативи – парите, които са налични в определен момент.
При това, трябва да се осигури съпоставимост на вариантите. С тази цел е удачно да използваме като „котва“ крайният срок за погасяване на кредита. Каквото и да правим и струваме той е обективен момент в бъдещето. Затова трябва да изчислим наличните пари при всяко едно решение към този момент.
За определяне на пълния финансов ефект трябва да направим внимателен анализ на цялата ситуация.
В случая тя е следната:
Взимаме жилищен кредит. При определени параметри (срок 30 години, сума 120,000 евро, лихвен процент 3%) вноската е около 506 евро. Решаваме да спестяваме системно и дисциплинирано 200 евро на месец. Имаме най-различни варианти как ще се развие бъдещето, но в общи линии те могат да се обобщят така:
- Без предсрочно погасяване
- Спестяване без инвестиране докато се натрупа сума, равна на остатъчния дълг
- Спестяване и инвестиране с някаква доходност докато се натрупа сума, равна на остатъчния дълг
- Спестяване и инвестиране, докато се натрупа сума, равна на остатъчния дълг, но с обезценяване на инвестициите в някакъв момент в бъдещето*
- Спестяване и предсрочно погасяване
* този вариант е само един от възможните варианти за загуба на стойност на инвестицията. Избирам него като прост и разбираем начин да се отчете риска, свързан с инвестирането.
Първият вариант е изплащане на кредита по оригиналния погасителен план. Варианти 2-4 включват предсрочно погасяване на кредит.
Как измерваме финансовия ефект?
Искаме да видим в края на 30-та година при кой от вариантите ще имаме най-много пари. За целта приемаме, че спестяваме 200 евро всеки месец до края. В момента, в който погасим кредита – започваме да спестяваме и вноската, която досега сме плащали. За да има съпоставимост, приемаме, че след погасяването на кредита спестените средства не се инвестират при нито един от вариантите — целта е да измерим чисто ефекта на стратегията за погасяване, без да го смесваме с ефекта на инвестирането. Иначе казано: търсим отговор на въпроса „кога и как да погася кредита“, а не „как да инвестирам след това“.
С цел опростяване приемаме, че доходността на инвестициите е след данъци, а лихвеният процент по кредита остава непроменен за целия срок.
А как да направим всички изчисления? Разбира се в Ексел 😊.
Калкулаторът
За да ви помогна да оцените финансовия ефект и рисковете в такава ситуация, аз направих файл-калкулатор, който сравнява различните варианти.
Може да го свалите от тук, напълно безплатно, т.е. с 0% финансов риск 😉.
В работния лист „inputs“ в жълтите клетки трябва да въведете параметрите на кредита (сума, срок, лихвен процент).
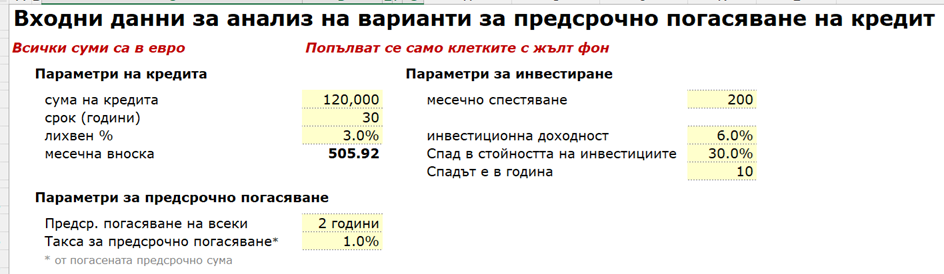
В секцията „Параметри на инвестицията“ се въвеждат сумата, която се спестява месечно и инвестиционната доходност. А също така и два допълнителни параметъра, които влияят пряко на представянето на инвестицията – спад в стойността на инвестираната сума и в коя година се случва.
Ако желаете да разгледате вариант с предсрочно погасяване, тогава трябва да въведете на колко години да се случва то и каква е таксата, която удържа банката върху предсрочно погасената сума.
След въвеждането на тези данни, калкулаторът сам определя в кой месец ще бъде предсрочно погасен кредитът при всеки от вариантите:
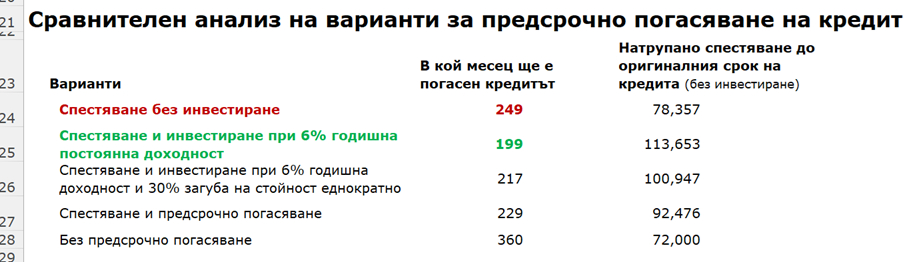
Както виждате от картинката, при месечно спестяване от 200 евро и инвестиране с 6% доходност, кредитът може да бъде погасен на 199-я месец, т.е. след около 16 години. Това между другото съвпада с посоченото в оригиналната публикация „между 15-та и 20-та година“.
Но интересното е, че ако само спестявате, без да инвестирате, за предсрочно погасяване ще са ви необходими 249 месеца, или около 5 години повече. Много или малко е това – зависи дали предпочитате да бързате, или не искате да рискувате.
Обърнете внимание, че ако погасявате предсрочно на всеки две години, кредитът ще бъде погасен за 229 месеца – по-малко от 3 години по-бавно от варианта с инвестиция.
А ако имате лошия късмет инвестицията да се обезцени с 30% след 10 години – разликата съвсем се стопява.
Но истината е в това колко пари ще имаме накрая.
Виждаме, че дори и да изплатим кредита по оригиналния план, ако спестяваме по 200 евро месечно – пак ще имаме солидна сума. Това е смисълът от спестяването все пак.
И разбира се – колкото по-рано погасим предсрочно – толкова повече пари имаме накрая. Това е логично – с предсрочното погасяване, намаляваме платената лихва и ускоряваме момента, в който цялата вноска остава за нас, а не за банката.
Заключение
В крайна сметка достигнахме до извода, че колкото по-рано погасим кредита, толкова повече лично богатство ще натрупаме. Може да кажете – ами това е същото като извода, че е по-добре да си млад и богат, отколкото беден и стар.
Не съвсем обаче. Първо – виждате нагледно и черно на бяло доказателство, че баба ви е права – колкото по-малко дължиш, толкова си по-богат. Защото има разни специалисти по лични финанси, които твърдят, че трябва да се живее на кредит понеже инфлацията изяждала задълженията.
Второ, числата, които виждате на картинките са само един от много възможни сценарии. Финансовият анализ трябва да разгледа множество сценарии, за да се очертае правилната стратегия. Например – може да спестяваме не 200, а 300 или 150 евро. Доходността при инвестиране може да е 3%, 4% или 8%. Можем да погасяваме всяка година, а не на 2 години. Възможни са десетки комбинации на входящите параметри.
Може да използвате калкулатора, за да проиграете 10-20 варианта и да видите каква картина се очертава. Той не предлага финансов съвет, а просто изчисления. Решението си е изцяло ваше и зависи от склонността ви към риск.